
将来のために投資は始めたいけど、何から手をつければいいのか分からない…。
新NISAが始まって、つみたて投資枠と成長投資枠の2つがあると知ったものの、違いがピンとこない。
併用できるって聞いたけど、本当にそれがベストなの?
そもそも、自分に向いているのはどっち?間違えたら損をしそうで、なかなか一歩が踏み出せず、そんな不安を感じていませんか。
実は、この2つの枠の違いと正しい使い分けを知るだけで、将来のお金の増え方は大きく変わります。
しかも、やり方を間違えると非課税のはずなのに損をする落とし穴も…。
この記事では、初心者でも迷わず選べるように、つみたて投資枠と成長投資枠の違い、併用のコツ、そして見落としがちな注意点をわかりやすく解説します。
新NISAの違いを比較|つみたて投資枠と成長投資枠の結論
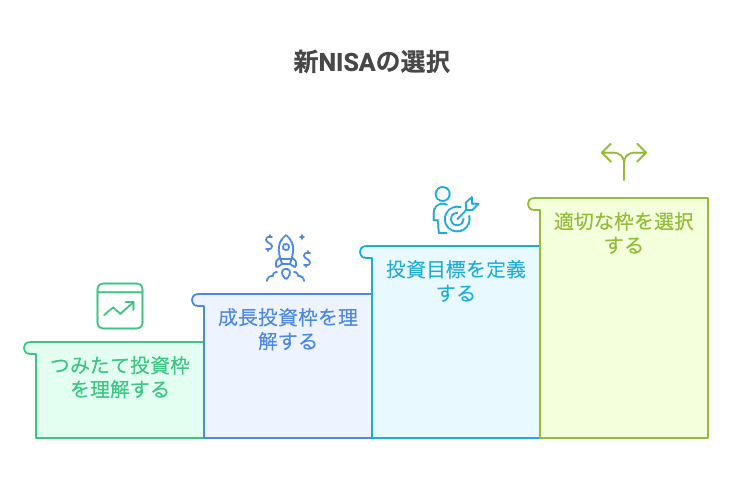
年間投資枠と対象商品の違いが一目でわかる比較表
以下の表は、つみたて投資枠と成長投資枠の主要な違いを項目ごとに整理したものです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間上限 | 120万円 | 240万円 |
| 対象商品 | 長期積立向け投資信託(厳選された低コスト商品) | 株式、ETF、アクティブ投信など幅広い商品 |
| 購入方法 | 定期積立が中心で分散投資重視 | 一括投資やスポット買いも可能 |
| 適性 | 初心者・長期安定形成向け | 中上級者・短期成長狙いの補完向け |
| 非課税期間 | 無期限(保有利益が非課税) | 無期限(保有利益が非課税) |
自分の投資目的や期間、リスク許容度に応じてどちらを優先するか、併用配分をどうするか判断する際の参考にしてください。
初心者はどっち?「つみたて投資枠」を優先すべき理由
投資初心者の場合は、まず「つみたて投資枠」から検討する方法があります。
実際に、私もつみたて投資枠からスタートしています。
つみたて投資枠では、長期・積立・分散投資に適した一定の基準を満たす投資信託などが対象となっています。
そのため、数多くの金融商品から一から選ぶ場合と比べて、初心者でも商品を絞り込みやすいのが特徴です。
また、積立投資では毎月一定額を設定して継続的に購入できます。
ただし、積立投資をしても元本割れを防げるわけではなく、選ぶ商品や市場の状況によって評価額が下がることもあります。
大切なのは、「つみたて投資枠だから安心」と考えるのではなく、自分の投資目的やリスク許容度に合った商品を選び、無理のない金額で長期的に続けることです。
つみたて投資枠と成長枠の併用ガイド|効率的な配分ステップ
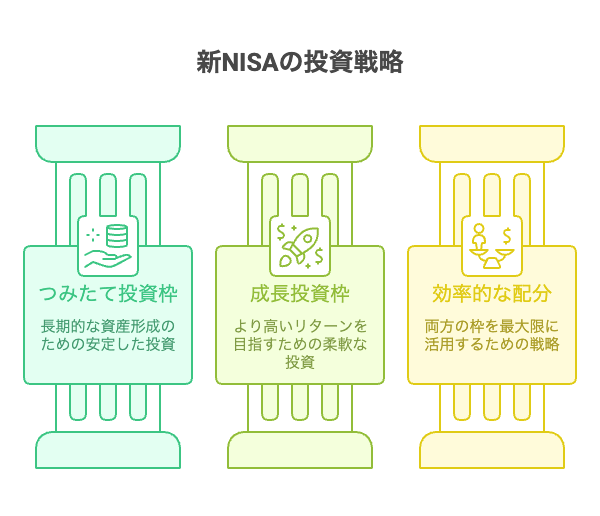
併用ルールの基本|年間360万円の投資枠をどう使い分ける?
新NISAでは、「つみたて投資枠」と「成長投資枠」を併用できます。
年間投資枠は、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
となっており、合計で年間最大360万円まで投資できます。
ただし、年間360万円をすべて使い切る必要はありません。
また、「つみたて投資枠を満額使ってから成長投資枠を使う」といった決められた順番があるわけでもありません。
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などが対象です。
一方、成長投資枠では、一定の条件を満たす上場株式や投資信託など、より幅広い商品に投資できます。
まずは、自分の家計や投資目的、リスク許容度に合わせて投資額を決めることが大切です。
そのうえで、積立投資を中心にするならつみたて投資枠、対象となる個別株や投資信託などにも投資したい場合は成長投資枠を組み合わせる、といった使い分けを検討しましょう。
迷わず設定!SBI証券等での最短積立ステップ
最短で積立するコツは、「銘柄を1つに絞り、先に設定」これだけです。
理由としては、新NISAの積立は、一度設定すれば自動で続きます。
悩む時間がいちばんのロスであり、つみたて投資枠の商品は、長期向きだけに絞られているのが、現状です。
だから最初は、細かい比較をしなくてOK。
早く始めた人ほど、時間を味方にできます。
つみたて投資枠の銘柄選び|失敗しないファンドの条件
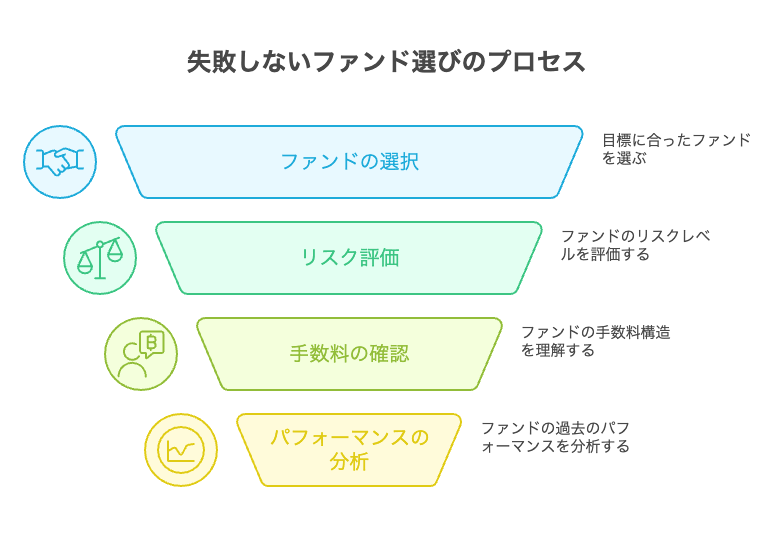
手数料で損しない!信託報酬0.2%以下の商品に絞る
投資信託を長期保有する場合、継続的にかかる信託報酬は確認しておきたい項目のひとつです。
インデックスファンドを比較する場合は、信託報酬が年0.2%以下の商品も多くありますので、一つの目安として比較してみましょう。
ただし、「0.2%以下なら良い商品」と一律に判断するのではなく、投資対象や運用方針なども含めて比較することが大切です。
SBI証券で信託報酬を確認したい場合は、「NISA」→「ランキング」などから確認したい銘柄を選択すると、ファンド概要に信託報酬が記載されています。
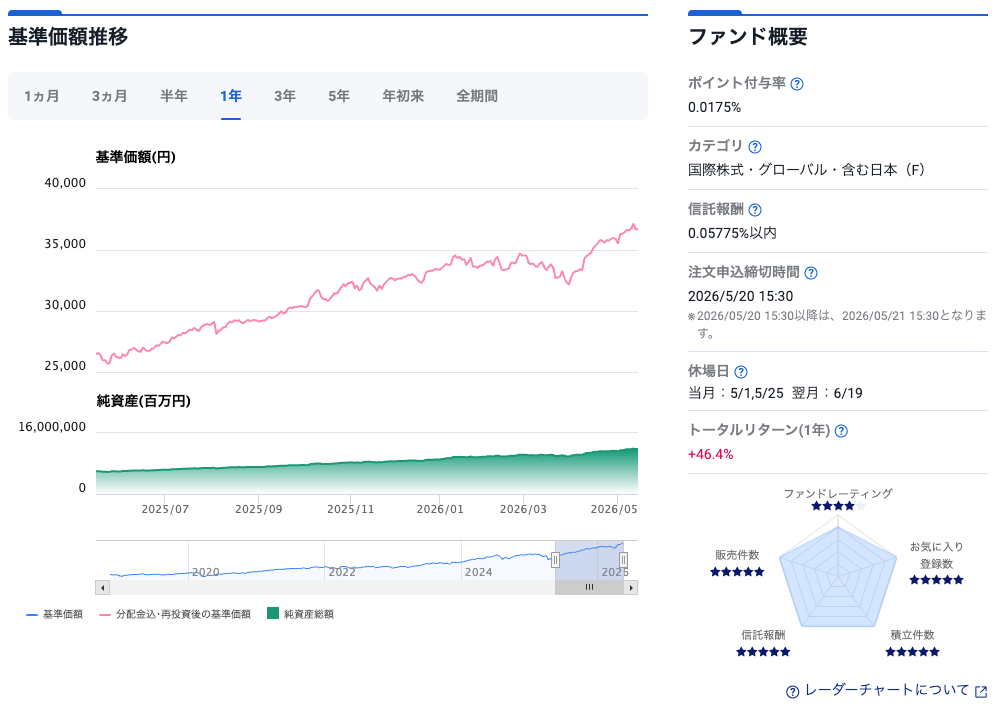
また、信託報酬だけでなく、ファンドの運用方針や純資産総額、指数への連動を目指す商品の場合はその連動状況なども確認して選びましょう。
分散投資の鉄則「全世界・米国株」インデックス型の活用
インデックスファンドを選ぶときは、「何本持つか」だけではなく、どの地域や資産に投資している商品なのかを確認することが大切です。
代表的な選択肢として、全世界株式や米国株式を対象としたインデックスファンドがあります。
全世界株式型は、日本を含む世界各国の株式へ幅広く投資するタイプです。
一方、米国株式型は米国市場を中心に投資します。
注意したいのは、全世界株式型にも米国株が含まれていることです。
そのため、「分散したいから」という理由だけで全世界株式型と米国株式型を両方保有すると、投資先が一部重複し、結果として米国株の比率が高くなる場合があります。
複数の商品を持てば必ず分散できるわけではありません。
初心者の方はランキングだけで判断せず、まず「どこに投資する商品なのか」「どの程度の値動きを許容できるか」を確認して、自分の投資方針に合った商品を検討しましょう。
新NISAで押さえる注意点5選|枠の再利用と売却の落とし穴
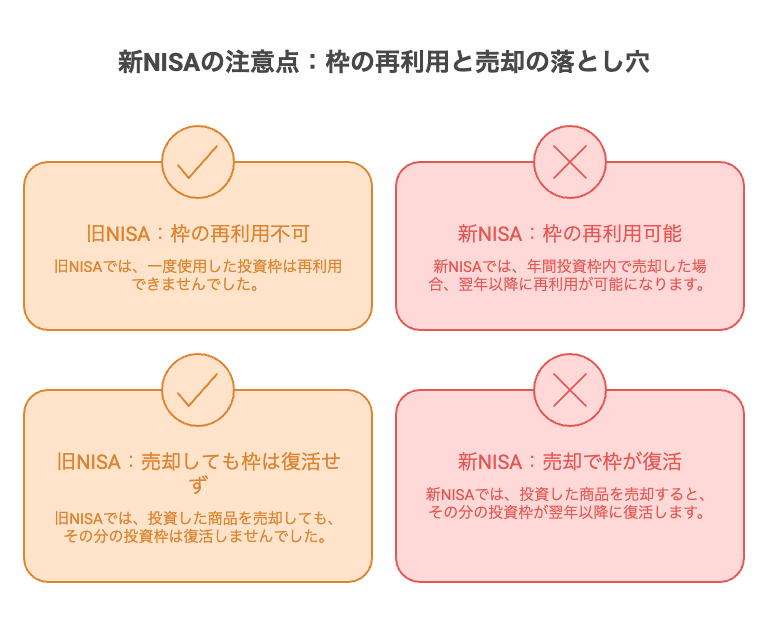
注意1:売却後の「非課税枠の復活」は翌年まで待つ
新NISAでは、NISA口座で保有している商品を売却すると、その商品の取得金額(簿価)分だけ非課税保有限度額を翌年以降に再利用できます。
ただし、売却した年のうちに、その分の枠が復活して再利用できるわけではありません。
また、売却によって復活した非課税保有限度額が、翌年の年間投資枠に上乗せされるわけでもない点に注意が必要です。
そのため、短期的な売買を前提にするのではなく、自分の投資目的や運用方針を確認したうえで売却を判断しましょう。
注意2:成長投資枠でも買えない「除外商品」の確認
成長投資枠では、上場株式や投資信託、ETF、REITなど幅広い商品に投資できますが、すべての商品が対象になるわけではありません。
たとえば、上場株式等では「整理銘柄」や「監理銘柄」に指定されているものは対象外です。
また、投資信託等についても、信託期間が20年未満の商品や毎月分配型、ヘッジ目的以外でデリバティブ取引を利用する一定の商品などは対象外となります。
同じ種類の商品でもNISAの成長投資枠で購入できるとは限らないため、購入前に利用している金融機関で対象商品かどうかを確認しましょう。
注意3:課税口座と損益通算ができないリスクを理解する
新NISA口座で発生した損失は、特定口座や一般口座で得た売却益や配当などと損益通算できません。
また、NISA口座で発生した損失を翌年以降に繰り越して控除することもできません。
そのため、「NISAなら損をしても税制上有利」と考えるのではなく、投資する商品のリスクや投資額を確認したうえで利用することが大切です。
非課税メリットだけでなく、損失が発生した場合の税制上の扱いについても理解しておきましょう。
注意4:金融機関の変更は年単位!10月までの手続きが必要
新NISAでは、利用する金融機関を年単位で変更できます。
変更したい年のNISA口座を別の金融機関で利用する場合、原則として前年10月1日から、その年の9月30日までに変更手続きを行います。
ただし、その年にすでにNISA口座で商品を買い付けている場合、その年分の金融機関を変更することはできません。
金融機関を変更したい場合は、買付状況と手続期限を確認したうえで、余裕を持って準備しましょう。
なお、具体的な手続方法や受付時期については、利用している金融機関でも確認してください。
注意5:非課税が無期限だからこそ「即売却」は避ける
新NISAでは非課税保有期間が無期限となっているため、非課税期間の終了を理由に売却時期を決める必要はありません。
そのため、短期的な値動きだけで売買を繰り返すのではなく、まずは自分の投資目的や運用方針に沿って保有・売却を判断することが大切です。
また、新NISAで商品を売却した場合、その商品の取得金額(簿価)分の非課税保有限度額を再利用できるのは翌年以降です。
「利益が出たから売る」「価格が下がったから売る」と一律に判断するのではなく、資金が必要になる時期や投資目的、保有商品の状況などを確認して判断しましょう。
