
新NISAに興味はあるけど、「仕組みが難しそう」「何から確認すればよいか分からない」と感じていませんか?
投資枠の違いや非課税のルールが分からず、始めるか迷う方もいると思います。
この記事では、新NISAの基本的な仕組みと活用方法、始める前に知っておきたい注意点を解説します。
新NISAの仕組み
新NISAの基本ルールと非課税メリット
新NISAは、簡単に言うと投資で得た利益が非課税になる制度です。
制度の基本を、項目ごとに整理しました。
| 項目 | ルール | 簡単な説明 |
|---|---|---|
| 運用益 | 対象商品の売却益や分配金などが非課税 | 利益に対する税負担を抑えられる |
| 年間投資枠 | つみたて投資枠は120万円、成長投資枠は240万円 | 2つの枠を併用すると年間最大360万円まで投資できる |
| 生涯の非課税保有限度額 | 合計1,800万円 | 成長投資枠で利用できるのは、そのうち最大1,200万円 |
| 非課税保有期間 | 無期限 | 非課税のまま保有できる期間に期限がない |
年間投資枠や生涯の非課税保有限度額は、使い切ることを目標にする必要はありません。
投資額は、生活費や将来使う予定のお金を考慮して決めましょう。
新NISAを利用しても、投資信託や株式の価格が下がれば、元本割れする可能性があります。
非課税のメリットと投資のリスクを理解したうえで、自分に合う使い方を検討してください。
つみたて投資枠と成長投資枠の違い
2つの投資枠の主な違いは、年間投資枠と対象商品です。
どちらも運用益が非課税で、同じ年に併用できます。
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式、ETF、投資信託など |
| 購入方法 | 積立投資 | 積立投資・一括投資 |
| 利用例 | 対象の投資信託を積み立てる | 個別株や対象商品を購入する |
成長投資枠も、すべての株式や投資信託が対象になるわけではありません。
対象外の商品もあるため、購入前に利用する金融機関で確認してください。
どちらの枠を使っても、投資の利益が保証されるわけではありません。
枠の違いだけで判断せず、投資したい商品や積立方法に合わせて選びましょう。
新NISAの活用方法
金融機関・投資信託・積立額を決める
| 決めること | 確認するポイント | 考え方 |
|---|---|---|
| 金融機関 | 取扱商品、手数料、アプリやサポートの使いやすさ | つみたて投資枠と成長投資枠は、同じ金融機関で利用します |
| 投資信託 | 投資対象、信託報酬、価格変動の大きさ | 商品名や過去の成績だけでなく、費用やリスクも確認します |
| 積立額 | 毎月の収支、近いうちに使う予定のお金 | 生活に無理のない範囲で、継続できる金額を決めます |
NISA口座の金融機関は年単位で変更できますが、変更手続きが必要です。
最初に、商品やサービスを比較して、自分が使いやすい金融機関を選びましょう。
積立額は、年間投資枠を使い切ることよりも、家計に合った金額にすることが大切です。
投資信託には価格変動があり、信託報酬などの費用も商品ごとに異なります。
内容を確認したうえで、無理なく続けられる計画を立ててください。
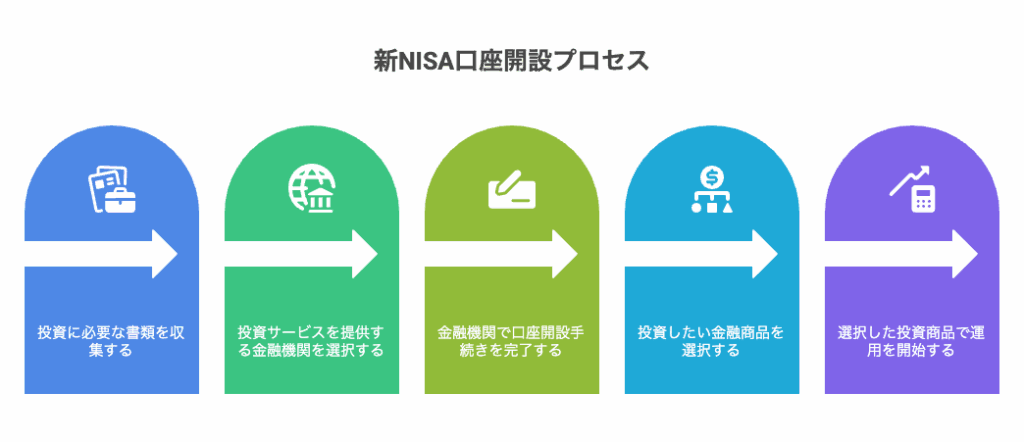
新NISAを始めるまでの基本的な流れ
| 手順 | やること | 確認すること |
|---|---|---|
| 1 | 金融機関を選ぶ | 取扱商品や手数料、使いやすさを比較する |
| 2 | 証券総合口座を開設し、NISA口座を申し込む | NISA口座の開設状況を確認する |
| 3 | 本人確認書類などを提出する | 必要書類や提出方法は金融機関の案内に従う |
| 4 | 投資信託と預り区分を選ぶ | NISAの対象商品か確認する |
| 5 | 積立金額や買付日を設定する | 家計に無理のない金額にする |
| 6 | 申込内容と次回発注予定日を確認する | 設定が完了しているか確認する |
新NISA口座は、つみたて投資枠と成長投資枠を別々の金融機関で利用できません。
金融機関は年単位で変更できますが、手続きが必要です。
SBI証券で新NISAを始める場合は、証券総合口座の開設とNISA口座の申し込みを進めます。
申し込み後は、口座の開設状況や積立設定を確認してから、投資を始めましょう。
新NISAで知っておきたい注意点
元本割れと損益通算の注意点
新NISAでは、対象商品の利益が非課税になります。
ただし、投資した金額が保証される制度ではありません。
| 確認事項 | 内容 | 押さえたい点 |
|---|---|---|
| 元本割れ | 商品の価格が下がり、評価額が投資額を下回ることがある | NISAを利用しても、値下がりの可能性があります |
| 利益が出た場合 | NISA口座で得た対象商品の利益は非課税 | 非課税のメリットを受けられます |
| 損失が出た場合 | NISA口座の損失は、課税口座の利益と損益通算できない | 損失を翌年以降に繰り越すこともできません |
たとえば、NISA口座で損失が出ても、特定口座などの利益から差し引いて税負担を軽くすることはできません。
非課税のメリットだけでなく、損失が出た場合の扱いも理解しておきましょう。
投資する商品や金額は、値下がりの可能性を踏まえて検討してください。
売却後に非課税保有限度額を再利用する仕組み
新NISAでは、保有商品を売却すると、売却した商品の取得金額分だけ非課税保有限度額が翌年以降に再利用できます。
再利用できる金額は、売却時の価格ではなく、購入時の金額をもとに計算します。
| 確認項目 | 仕組み |
|---|---|
| 再利用できる時期 | 売却した年の翌年以降 |
| 再利用できる金額 | 売却した商品の取得金額分 |
| 年間投資枠 | 売却しても増えない。年間の上限内で買い付ける |
たとえば、取得金額100万円の商品を120万円で売却した場合、翌年以降に再利用できる非課税保有限度額は100万円分です。
売却金額の120万円分が戻るわけではありません。
また、売却によって年間投資枠が復活することもないため、非課税保有限度額とは分けて考えましょう。
まとめ
新NISAは、対象商品の運用益が非課税になる制度です。
つみたて投資枠と成長投資枠は併用できますが、対象商品や年間投資枠が異なります。
投資には元本割れの可能性があるため、金融機関や商品、積立額は、自分の状況に合わせて選びましょう。
商品を売却すると、取得金額分の非課税保有限度額を翌年以降に再利用できますが、年間投資枠が増えるわけではありません。
まずは制度の仕組みとリスクを理解し、無理のない範囲で活用を検討してください。