SBI証券のクレカ積立で、おすすめのカードを選ぶときは、ポイント還元率だけでなく、年会費や年間利用額などの条件も確認することが大切です。
カードによってポイント付与率や適用条件が異なるため、「還元率が高いカードを選べばいい」とは限りません。
普段のカード利用額や年会費まで含めて比較すると、自分に合うカードは人によって変わります。
この記事では、SBI証券のクレカ積立で使うカードを選ぶ際の比較ポイントや、タイプ別の選び方、確認しておきたい注意点をわかりやすく解説します。
SBI証券クレカ積立おすすめカードの選び方
普段のカード利用も含めて選ぶ
SBI証券クレカ積立おすすめカードをタイプ別に比較
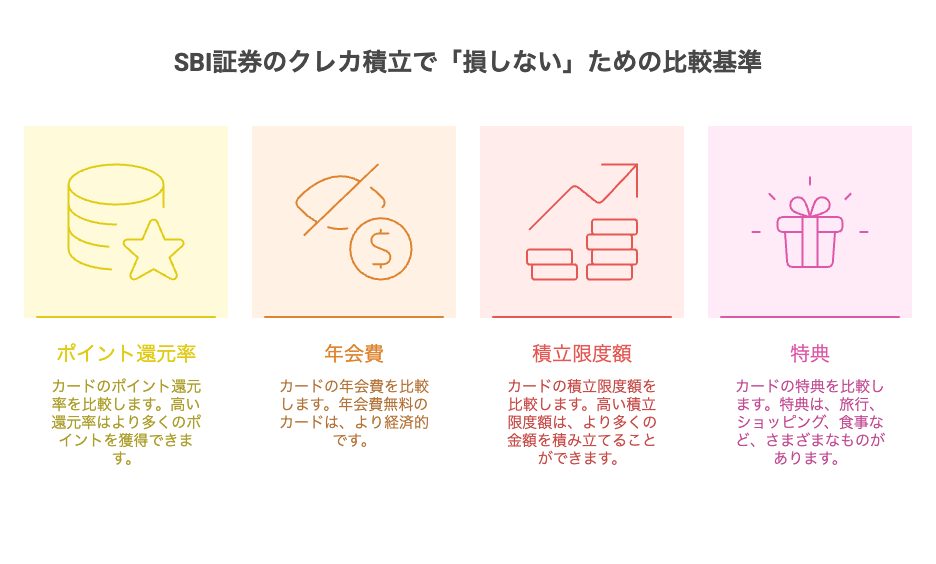
年会費を抑えたい人向け
クレカ積立の為に新しくクレジットカードを作るなら、できるだけ固定費を増やしたくないという方も多いですよね。
その場合は、まず年会費無料のカードから検討すると選びやすくなります。
その為、年会費を抑えたい人は、
- 年会費が無料または低い
- 普段の利用でポイント条件を達成できる
- クレカ積立以外でも無理なく使える
という視点で選ぶと判断しやすくなります。
「年会費無料だから選ぶ」だけではなく、普段のカード利用と合わせて条件を達成できるかまで確認しておくことが大切です。
ポイント還元を重視したい人向け
クレカ積立で受け取れるポイントを重視するなら、自分のカード利用額でどの付与率が適用されるのかを確認してからカードを選びましょう。
SBI証券の三井住友カードつみたて投資では、カードのランクによってポイント付与率の上限が異なります。
一般ランクのカードよりも、ゴールドやプラチナなどの上位カードの方が高い付与率を狙えますが、年間カード利用額などの条件が設定されている場合があります。
そのため、「最大○%」だけを見て上位カードを選ぶのではなく、
- 普段どれくらいカードを利用するか
- 年間利用額の条件を達成できるか
- 年会費を払ってもメリットが残るか
- 実際に自分へ適用される付与率はいくらか
まで確認することが重要です。
SBI証券では、クレカ積立を月10万円まで設定できるため、毎月継続して積み立てる場合、付与率の違いは長期的なポイント数にも影響します。
ただし、ポイントを多く受け取るためだけに、無理にカード利用額を増やす必要はありません。
普段からカード決済が多い人は上位カードも候補にし、カード利用が少ない人は年会費や条件の負担が小さいカードを選ぶなど、自分の利用状況に合わせて判断しましょう。
年間利用額が多い人向け
普段からクレジットカードをよく利用する人は、年間利用額に応じて特典が変わるカードも候補になります。
SBI証券のクレカ積立では、カードによって年間利用額がポイント付与率の判定条件に使われるため、日常の買い物や固定費をカード払いにしている人ほど条件を満たしやすくなります。
そのため、年間のカード利用額が多い人は、一般カードだけでなく、ゴールドやプラチナなどの上位カードも比較してみる価値があります。
ただし、注意したいのは、SBI証券のクレカ積立で使った金額そのものは、年間利用額の集計対象には含まれないことです。
カードを選ぶときは、クレカ積立以外で年間どれくらい利用するのかを確認し、その利用額で無理なく条件を達成できるカードを選びましょう。
年間利用額が多い人ほど選択肢は広がりますが、上位カードを選ぶ場合は、年会費と得られる特典のバランスまで確認することが大切です。
SBI証券クレカ積立でカードを選ぶ注意点
最大還元率だけで判断しない
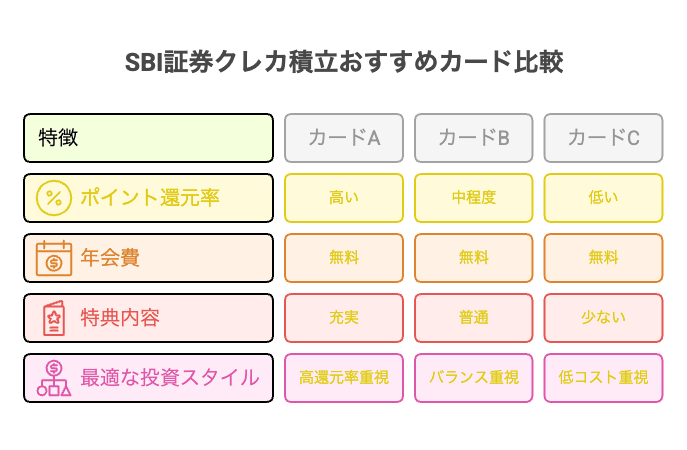
SBI証券のクレカ積立でカードを選ぶときは、「最大還元率が高い」という理由だけで決めないようにしましょう。
カードの種類や年間利用額、年会費、各種条件によって、実際に受け取れるポイントは変わります。
比較するときは、次のように考えると分かりやすくなります。
- 最大還元率ではなく、自分に適用される付与率を見る
- 年会費を含めて年間のメリットを考える
- 年間利用額の条件を無理なく達成できるか確認する
- クレカ積立以外の普段使いも考える
ポイント付与率が高くても、そのために必要のない買い物を増やしてしまっては本末転倒です。
SBI証券のクレカ積立では、「一番高い還元率のカード」ではなく、自分のカード利用額や生活スタイルに合った条件のカードを選ぶことが大切です。
クレカ積立額は年間利用額に含まれない
SBI証券のクレカ積立で三井住友カードを利用する場合、積立した金額は年間利用額の集計対象には含まれません。
たとえば、毎月10万円を積み立てても、その年間120万円だけで「年間100万円利用」などの条件を達成することはできません。
年間利用額の条件を満たすには、買い物や固定費など、クレカ積立以外のカード利用が必要です。
そのため、カードを選ぶときは、積立額ではなく普段の支払いだけでどれくらい使うかを確認しておきましょう。
条件達成のために無理に支出を増やさず、自分の利用額に合ったカードを選ぶことが大切です。
クレカ積立の対象カードか確認する
SBI証券では、すべてのクレジットカードがクレカ積立に使えるわけではありません。
利用できるカードは、設定している仲介コースによって異なります。
通常では三井住友カードが基本ですが、仲介コースによってはJCB、オリコ、東急カードなどが対象になります。
また、家族カードやデビットカード、プリペイドカードなどは対象外です。
カードを申し込む前に、自分のSBI証券口座で利用できるカードか確認しておきましょう。
「おすすめだから選ぶ」のではなく、まず使えるカードかどうかを確認することが先です。
SBI証券クレカ積立を始める前に確認
自分に合うカードが決まったら設定へ進む
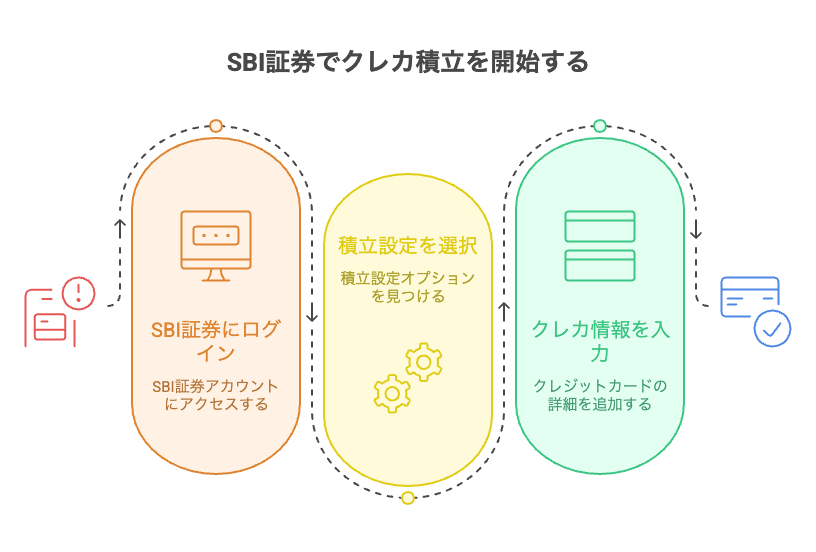
利用するカードが決まったら、SBI証券でクレカ積立の設定を進めます。
まだSBI証券の口座を持っていない場合は、先に口座開設を済ませておきましょう。
口座開設後は、対象のクレジットカードを登録し、積み立てる投資信託と毎月の金額を設定します。
設定が完了したら、次回の発注予定が正しく表示されているか確認しておくと安心です。
詳しい手順は「SBI証券クレカ積立のやり方」で順番に解説しています。

まとめ
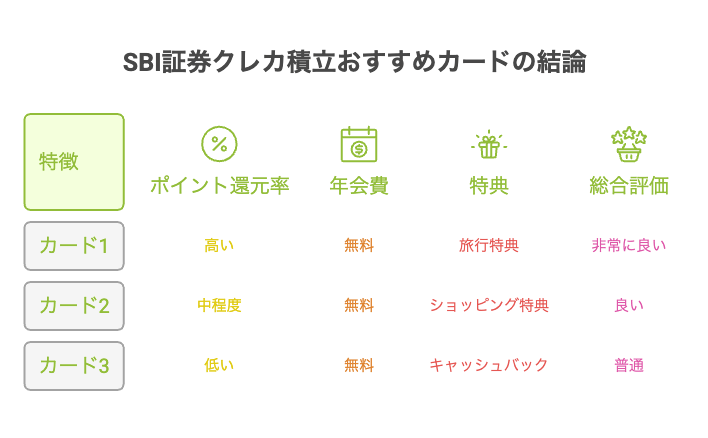
SBI証券のクレカ積立でカードを選ぶときは、還元率の高さだけで決めないことが大切です。
年会費や年間利用額の条件、普段のカード利用額まで含めて比較すると、自分に合うカードを判断しやすくなります。
特に確認しておきたいのは、次のポイントです。
- 自分に適用されるポイント付与率
- 年会費と年間利用額の条件
- 普段の支払いでも使いやすいか
- SBI証券のクレカ積立対象カードか
カード利用が少ない人と、年間利用額が多い人では、適したカードも変わります。
「最大還元率が高いカード」ではなく、自分が無理なく条件を満たせるカードを選びましょう。
利用するカードが決まったら、SBI証券でカード登録と積立設定を進めてください。